El Mundial en cifras: la distancia entre forecast y realidad es la verdadera enseñanza
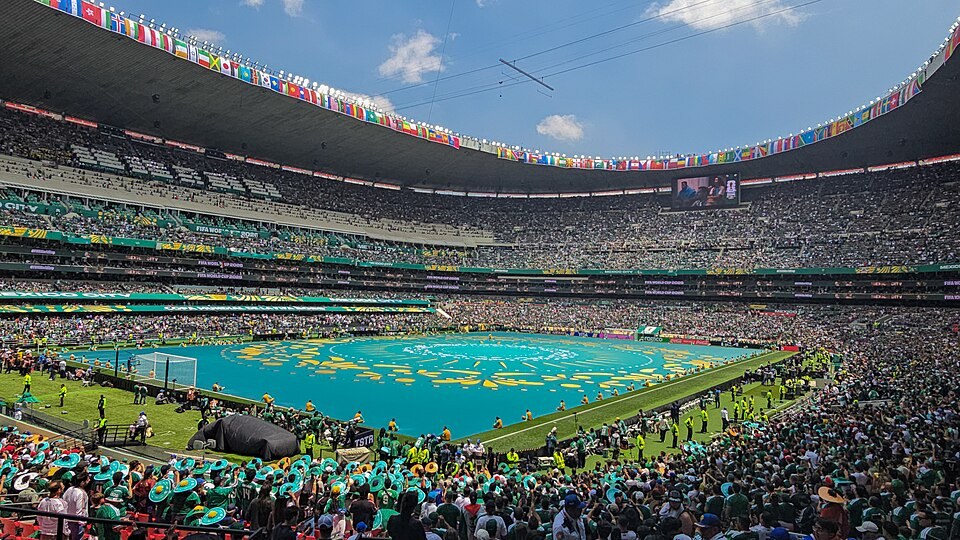
- Se esperaban más de 60.000 millones de pesos y 5,5 millones de visitantes. Las mediciones independientes sitúan el efecto real por debajo de lo previsto: Deloitte lo cifra en 2.543 millones de dólares y el INEGI registra solo un 1,1 % más de turistas internacionales en junio.
- El efecto fue de precio más que de volumen: las tarifas hoteleras subieron con fuerza mientras la ocupación de junio bajó en Ciudad de México y Guadalajara.
- Siete de cada diez restaurantes no aumentaron ventas y el retail de la ANTAD cerró junio en negativo.
- En bebidas, el Mundial movió cerveza y baja graduación en autoservicios, cash & carry y centros de consumo; vinos y espirituosos cerraron junio en −8,8 % en el retail. Redistribuyó consumo más de lo que lo creó.
Más de 60.000 millones de pesos de derrama, 5,5 millones de visitantes, un 20 % más de cerveza. Durante meses, esas fueron las cifras sobre las que hoteles, restaurantes, distribuidores y marcas construyeron su año. Ahora que el torneo ha terminado y los balances están publicados, la realidad se queda corta en casi todas las columnas, y la distancia entre lo que se prometió y lo que llegó ha dejado fría a una industria que contaba con ese dinero. Esa distancia, más que ninguna cifra aislada, es la verdadera enseñanza.
Los resultados están lejos de lo esperado, dependiendo de quién lo mida
Antes del torneo, la Secretaría de Turismo y la Alianza Nacional de Pequeños Comerciantes hablaban de una derrama superior a 60.000 millones de pesos y de más de 5,5 millones de visitantes. Su balance oficial no queda lejos de esas cifras, con una salvedad: su cifra de viajeros incluye desplazamientos nacionales; no es comparable con los 5,5 millones de visitantes que se manejaban antes del torneo, que se entendían como llegadas internacionales.
Las mediciones independientes son más frías. Deloitte cifra el impacto en 2.543 millones de dólares, y lo equipara al 0,12 % del PIB. Los turistas que viajaron exclusivamente por el Mundial fueron 494.000. Pero el dato más duro es el del INEGI: en junio, el mes de la fase de grupos, llegaron 4,11 millones de turistas internacionales, un 1,1 % más que en junio del año anterior, y las llegadas por vía aérea cayeron un 5,3 %. El gasto sí creció, un 5,9 %, porque cada visitante gastó más. Porque subieron los precios.
Lo que sí es común a todas es la dirección: el Mundial dejó dinero, pero menos del que se prometió, y lo dejó sobre todo en forma de precio.
Hoteles, restaurantes y retail: baja la ocupación, sube el precio
Hoteles. Sectur reporta una ocupación media del 66 % durante las cinco semanas. Las asociaciones hoteleras de cada sede cuentan otra historia para el mes de junio. En Ciudad de México y Guadalajara la ocupación fue menor a la del junio anterior, mientras que en Monterrey subió cuatro puntos. Deloitte resume el patrón: el hospedaje quedó un 47 % por debajo de lo previsto y las tarifas en la capital subieron un 47 %. Menos habitaciones llenas; pero se vendieron más caras.
Restaurantes. La CANIRAC midió el primer mes del torneo: siete de cada diez restaurantes no aumentaron ventas. El efecto se concentró en formatos y ubicaciones concretas. El 65 % de los establecimientos no detectó presencia de turistas. Se crearon unos 15.000 empleos temporales frente a los 39.000 que la cámara esperaba.
Retail. Las cadenas de la ANTAD cerraron junio con una caída del 1,6 % en ventas a tiendas iguales: autoservicios −2,7 %, departamentales −3,1 %, especializadas +3,1 %. En el acumulado del semestre las ventas crecen un 1,5 %, menos de la mitad del 3,9 % de lo previsto para el año.
Bebidas: lo que movió el Mundial y lo que no
Las cerveceras habían anticipado en marzo un aumento de demanda de hasta un 20 % durante el torneo. En una primera lectura parcial, empresas como AB InBev reportan para la zona un crecimiento de volumen de dos dígitos bajos en el segundo trimestre (no desglosado). En refrescos, UBS concluyó tras revisar el canal de distribución y el tráfico aéreo de junio que el torneo generó "poca o ninguna demanda neta adicional durante el trimestre" para Arca Continental.
Los paneles de ISCAM y Nielsen para vinos y licores permiten ver dónde se movió el consumo. En junio, los autoservicios registraron el pico estacional más alto en ocho años, impulsado por actividad promocional y por una diferencia de precio a su favor frente al mayoreo. En el canal mayorista, los centros de consumo crecieron un 8 % en valor y casi un 10 % en volumen, y el cash & carry un 19 % en valor, mientras el mayoreo puro cayó un 19 %.
En particular, en la categoría de vinos y licores en el retail moderno y especializado, junio cerró en negativo para vinos y espirituosos: −8,8 % en cajas y −8,7 % en valor respecto a junio del año anterior, con los vinos de mesa cayendo un 12 % y la ginebra, el vodka y el brandy en doble dígito negativo.
Lo que creció fue la baja graduación (+31 % en valor) y, dentro de ella, los mezclados (+42 %): el consumo de partido en casa y en bares. La alta graduación perdió casi un 12 % en valor en el mismo mes.
La conclusión para el sector es incómoda pero útil: en el conjunto del mercado, el Mundial no creó demanda de vino ni de espirituosos; el retail cerró junio en negativo y lo que creció en el mayoreo fue la baja graduación.
Qué aprender de todo esto
Tres lecciones que valen más allá del fútbol.
Un evento es una ventana de activación, no una estrategia. Los datos muestran que el efecto fue real pero acotado: días de partido, formatos concretos, zonas concretas. Un plan comercial que dependía del Mundial para cumplir el año no tenía plan; tenía un calendario.
El efecto de un gran evento suele ser de precio, no de volumen. Hoteles con la misma ocupación, o menor, y tarifas un 40 % más altas; restaurantes con el mismo tráfico y tickets mayores en las zonas calientes. Para una marca, eso significa que el margen se lo llevó el punto de venta, no el proveedor.
El consumo se redistribuye antes de crecer. La misma semana en que los autoservicios batían su récord estacional, el mayoreo puro caía un 19 % y las tiendas especializadas de vinos y licores perdían un 15 % en cajas. Saber en qué canal y en qué ocasión va a estar el consumidor vale más que saber que "va a haber más consumo".
Para una marca que planea su crecimiento en México, la pregunta correcta no es qué evento viene ahora. Es en qué canal, con qué precio y con qué socio va a rotar el producto cuando no haya ningún partido que ver.
- Expectativas previas: Sectur y ANPEC (marzo de 2026), vía El Imparcial
- Expectativa de las cerveceras (marzo de 2026), vía El Financiero
- Secretaría de Turismo, balance del Mundial 2026, 23 de julio de 2026, vía Excélsior
- Deloitte, «¿Qué sucede después del Mundial? El impacto económico en los negocios», julio de 2026, vía El Financiero
- INEGI, Encuesta de Viajeros Internacionales, junio de 2026, vía LatinUS
- Asociaciones de hoteles de Ciudad de México, Nuevo León y Jalisco, ocupación de junio de 2026, vía El Universal
- CANIRAC, medición nacional sobre el desempeño de los restaurantes durante el Mundial, 10 de julio de 2026, vía El Universal
- ANTAD, ventas de junio de 2026, vía El Financiero
- AB InBev, resultados del segundo trimestre de 2026 (zona Middle Americas), 29 de julio de 2026
- UBS sobre Arca Continental, vía El Heraldo de México, 10 de julio de 2026
- ISCAM / Nielsen, panel de retail Moderno + Especializado y canal mayoreo de vinos y licores, junio de 2026